
Kaffe til kontoret. Den nye mobiltelefon. Internet derhjemme. Et par pæne sko til kundemøder. En gave til en god kunde.
Kan firmaet betale?
Det korte svar er: Måske.
For der er en vigtig forskel på, om virksomheden betaler en udgift, om der er skattemæssigt fradrag for den, og om momsen kan trækkes fra.
Det er tre forskellige spørgsmål – og svaret er ikke nødvendigvis det samme på alle tre.
Når vi taler om fradrag for virksomhedsudgifter, er hovedreglen, at udgiften skal have en reel erhvervsmæssig sammenhæng for at kunne trækkes fra i virksomhedens skatteregnskab.
Her ser vi på syv af de udgifter, vi ofte får spørgsmål til.
1. Kaffe – ja, men hvem drikker den?
Kaffe er næsten blevet en del af kontorinventaret. Skattereglerne ser dog lidt mere nuanceret på den.
Køber virksomheden kaffe til arbejdspladsen, kan udgiften godt være en virksomhedsudgift. Men momsen er en anden sag.
Kaffe og te, der stilles gratis til rådighed for medarbejdere, betragtes momsmæssigt som kost til personale. Derfor er der som udgangspunkt ikke momsfradrag.
Serverer du derimod kaffe og te for kunder eller andre forretningsforbindelser ved et møde i virksomheden, kan momsen efter omstændighederne være fradragsberettiget.
Så ja: Firmaet kan godt købe kaffen. Men momsen på kaffen skal ikke nødvendigvis behandles ens i alle situationer.
2. Telefon – arbejdstelefon eller også privattelefon?
Telefonen er et godt eksempel på en udgift, hvor privat og erhverv nemt flyder sammen.
Driver du enkeltmandsvirksomhed, kan du trække virksomhedens udgifter til telefon fra. Har du samtidig mulighed for at bruge telefonen privat, skal du som udgangspunkt beskattes af fri telefon. I 2026 er den skattepligtige værdi 3.500 kr. om året.
I et ApS er du og selskabet to forskellige juridiske personer. Betaler selskabet en telefon, som en medarbejder – også dig selv som ejer og ansat – har til privat rådighed, kan reglerne om fri telefon derfor komme i spil.
Er telefonen derimod udelukkende en arbejdstelefon, findes der regler, som kan gøre den skattefri for medarbejderen.
Pointen er altså ikke kun, hvem der betaler abonnementet. Det afgørende er også, hvordan telefonen faktisk står til rådighed og bliver brugt.
3. Internet derhjemme – det kommer an på forbindelsen til arbejdet
Internet er endnu et område, hvor “jeg bruger det jo til arbejde” ikke altid er hele svaret.
For selvstændige kan internetudgifter være fradragsberettigede, når forbindelsen bruges erhvervsmæssigt. Hvis forbindelsen i hjemmet giver adgang til virksomhedens netværk og stort set de samme funktioner og dokumenter som på arbejdspladsen, gælder der særlige regler, som kan betyde, at man ikke beskattes af fri internet.
I et ApS kan arbejdsgiverbetalt internet tilsvarende være skattefrit for medarbejderen, når forbindelsen giver adgang til virksomhedens netværk. Ellers kan der blive tale om beskatning af fri internet.
Har du både fri telefon og fri internet, bliver du ikke beskattet af beløbet to gange.
4. Arbejdstøj – logo gør ikke nødvendigvis et jakkesæt til arbejdstøj
Her opstår der ofte misforståelser.
Arbejdstøj, uniformer og sikkerhedsudstyr, der reelt hører til arbejdet, kan være en virksomhedsudgift. Momsen kan også være fradragsberettiget, når betingelserne er opfyldt.
Men almindeligt tøj, der også kan bruges privat, bliver ikke automatisk til fradragsberettiget arbejdstøj, bare fordi du bruger det på arbejde.
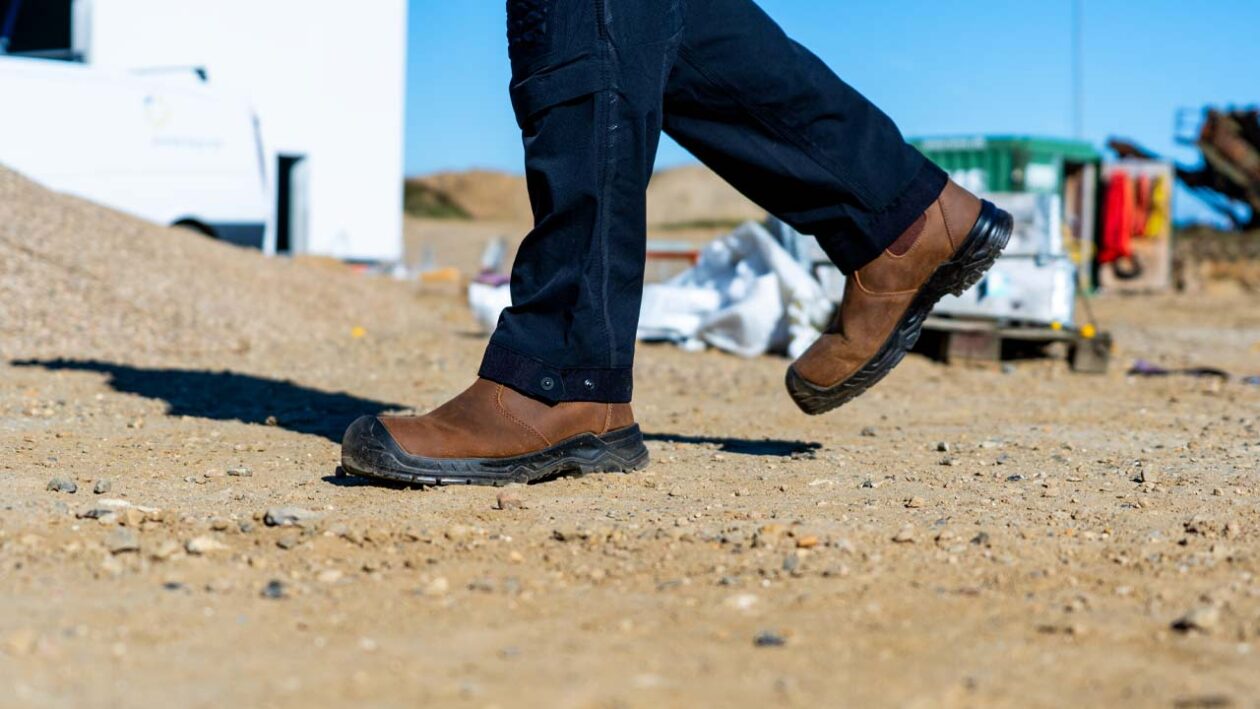
Et par sikkerhedssko til værkstedet er derfor noget andet end et par pæne sko til kundemøder. Det samme gælder uniformer og særligt arbejdstøj sammenlignet med almindelige bukser, skjorter og jakker.
Hvad så, hvis der er logo på tøjet?
Hvis virksomheden betaler for tøj, der i princippet også kan bruges privat, kan et synligt firmanavn eller logo være med til at understøtte, at der er tale om arbejdstøj. Men logoet er ikke i sig selv en garanti for, at udgiften kan trækkes fra. Det afhænger blandt andet af tøjets karakter, og om det reelt er beregnet til arbejdsbrug.
Anderledes forholder det sig med eksempelvis sikkerhedssko og andet nødvendigt sikkerhedsudstyr. Her er det udstyrets funktion og nødvendighed for arbejdet, der er afgørende – ikke om det er forsynet med virksomhedens logo.
Det afgørende er altså ikke kun, om du har tænkt dig at bruge tøjet på arbejde. Det handler også om, hvilken type tøj der er tale om, og om det egner sig til privat brug.
5. Bil – her skal man holde ekstra godt fast i rattet
Bilområdet fortjener næsten sit eget blogindlæg.
Virksomhedens bil, din private bil, hvide plader, gule plader, leasing og privat kørsel kan nemlig give meget forskellige skattemæssige og momsmæssige resultater.
En almindelig personbil på hvide plader giver f.eks. som udgangspunkt ikke momsfradrag ved køb, og der er heller ikke almindeligt momsfradrag for bilens driftsudgifter.
Bruger du din private bil erhvervsmæssigt, findes der til gengæld regler for håndtering af den erhvervsmæssige kørsel. Og har du et ApS, kan selskabet under de rette betingelser udbetale skattefri kørselsgodtgørelse for erhvervsmæssig kørsel i din egen bil.
Har selskabet en bil, som du må bruge privat, kan der i stedet blive tale om beskatning af fri bil.
Bil er derfor et af de områder, hvor vi klart anbefaler at få modellen afklaret, inden bilen købes eller leases. Det er væsentligt nemmere end at forsøge at reparere på det bagefter.
6. Gaver – til hvem og hvorfor?
“Firmaet køber lige en gave” lyder enkelt. Skattemæssigt er det ikke nødvendigvis sådan.
En gave til en kunde eller forretningsforbindelse kan være repræsentation. Repræsentationsudgifter har kun begrænset skattemæssigt fradrag – som udgangspunkt 25 procent af udgiften – og reglerne om moms er også begrænsede.
Reklamegaver kan derimod behandles anderledes, hvis de opfylder betingelserne for at være reklame frem for en personlig gave til en bestemt forretningsforbindelse.
Og gaver til medarbejdere har deres egne regler og beløbsgrænser.
Derfor er spørgsmålet ikke bare: “Må virksomheden give en gave?”
Spørg i stedet: Hvem får gaven, hvorfor får de den, og hvad består gaven af?
Det gør det meget nemmere at finde den rigtige skattemæssige behandling.
7. Private udlæg – når du selv har lagt pengene ud
Du står i byggemarkedet og opdager, at firmakortet ligger hjemme. Så du betaler med dit private kort.
Det gør ikke i sig selv købet privat.
Hvis du har lagt ud for en reel virksomhedsudgift, kan udgiften stadig høre til virksomheden. Det vigtige er, at der er ordentlig dokumentation, og at udlægget bliver bogført korrekt.
Gem derfor altid kvitteringen eller fakturaen, og sørg for, at det fremgår, hvad købet vedrører.
Det modsatte gælder selvfølgelig også: At betale en privat udgift med firmakortet gør ikke udgiften erhvervsmæssig.
Betalingskortet afgør ikke fradragsretten. Det gør udgiftens karakter og formål.
Enkeltmandsvirksomhed og ApS er ikke helt det samme
Her er en forskel, der er værd at have med.
I en enkeltmandsvirksomhed er virksomheden og ejeren skattemæssigt tæt forbundet. Derfor handler mange spørgsmål om at skelne den erhvervsmæssige del af en udgift fra den private.
Et ApS er derimod en selvstændig juridisk enhed. Selskabets penge er ikke ejerens private penge.
Hvis et ApS betaler noget, der reelt er privat for ejeren, kan det derfor få skattemæssige konsekvenser for ejeren – f.eks. som løn, personalegode eller i andre tilfælde som en udlodning.
Det er altså ikke nok at spørge:
Kan jeg betale det med firmakortet?
Et bedre spørgsmål er:
“Hvad er formålet med udgiften, hvem har glæde af den, og hvordan skal den behandles skattemæssigt og momsmæssigt?”
👉 Tre spørgsmål før firmakortet kommer frem
- Er udgiften reelt erhvervsmæssig?
- Er der skattemæssigt fradrag – helt, delvist eller slet ikke?
- Er der momsfradrag – helt, delvist eller slet ikke?
Hvis privat og erhverv er blandet sammen, bør alarmklokken lige ringe en ekstra gang.
Det betyder ikke nødvendigvis, at virksomheden ikke kan betale udgiften. Men det kan betyde, at den skal bogføres på en bestemt måde, at fradraget er begrænset, eller at du skal beskattes privat.
Hos Regnskabshuset Balling hjælper vi virksomheder med at få styr på netop den slags spørgsmål. For det er ofte de helt almindelige køb i hverdagen, der giver anledning til tvivl, når bilagene skal bogføres.
Er du i tvivl om, hvorvidt firmaet må betale en konkret udgift – og om der er fradrag for skat og moms – så spørg hellere en gang for meget end en gang for lidt.
Det er som regel nemmere at få det rigtigt fra starten end at skulle rette op på det senere.